Domain oberflächenhärtung.de kaufen?
Wir ziehen mit dem Projekt
oberflächenhärtung.de um.
Sind Sie am Kauf der Domain
oberflächenhärtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oberflächenhärtung.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
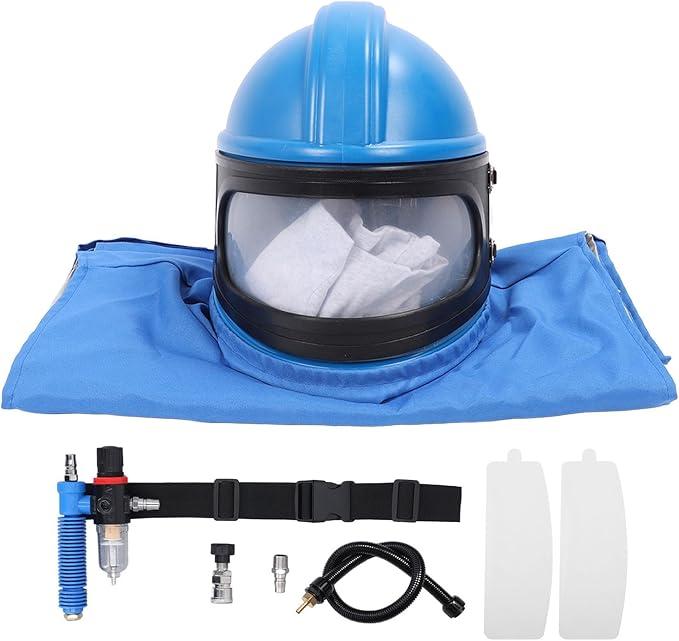
Sandstrahlhelm mit Luftzufuhr - Professionelle Sandstrahlhaube für Sandstrahlen Lackieren Oberflächenbehandlung Spritzen und BeschichtenProduktinformation Spezifikation:Artikeltyp: SandstrahlerhelmMaterial: Leinwand, ABS, GummiAnwendung: zum Sprühen, großen Schneiden, Zerkleinern, Sandstrahlen, Lackieren, Chemieindustrie, Reinigen, Rauchen, und andere besonders raue Baustellen. Paketliste: 1 x Sandstrahlkappe 1 x Temperaturregler 2 x Linsen 1 x Luftschlauch 1 x Anschluss 1 x Luft Einlass 1 x Bedienungsanleitung589,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caramba Lackreiniger "Magic Wonder Glanz-Veredelung"CARAMBA Lackreiniger "Magic Wonder Glanz-Veredelung" Die Caramba Intensiv Magic Wonder Sofort-Glanz ist eine silikonhaltige Sprühpolitur, die in einem Arbeitsgang reinigt, pflegt und schützt. Sie verleiht allen glatten Oberflächen ein optimales ..20,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter

-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
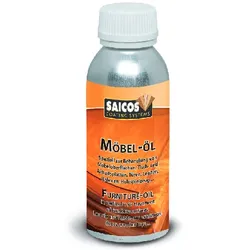
SAICOS Möbel-Öl Farblos 300 ml Holz Oberflächenbehandlung Innen%0d%0a SAICOS Möbel-Öl %0d%0a %0d%0a Produktbeschreibung %0d%0a Die natürlichen Öle dringen tief in das Holz ein und halten es elastisch. Wachse schützen und verschönern %0d%0adie Oberfläche und sorgen für hohe Strapazierfähigkeit und leichte Pflege. %0d%0a Speziell zur Behandlung von Möbeloberflächen, Tisch- und Küchenarbeitsplatten, Türen und anderen Holzgegenständen (z.B. Holzspielzeug) im Innenbereich. %0d%0a Besonders wohngesund und pflegeleicht – auf Basis natürlicher Rohstoffe (Öle und Wachse). %0d%0a Vorteile %0d%0a einfach aufzutragen %0d%0a natürliche Oberflächenbehandlung für stark beanspruchte Holzoberflächen%0d%0a 0,3 Liter Flasche – praktisch und handlich im Gebrauch auf Naturöl-Basis – wohngesund und pflegeleicht sehr widerstandsfähig - wasserabweisend und schmutzunempfindlich oxidativ trocknend %0d%0a %0d%0a Sicherheitshinweise – Erste Hilfe: %0d%0aNicht in die Hände von Kindern gelangen lassen. Nicht in Ess-, Trink- oder sonstige für Nahrungsmittel vorgesehene Behälter füllen. Mit dem flüssigen Produkt getränkte Lappen sofort auswaschen oder in einem luftdicht verschlossenen Gefäß aufbewahren (Entzündungsgefahr). Nach Trocknung ist der Anstrich normal entflammbar entspr. EURO-Norm EN 13501 (DIN 4102 B2). Enthält: 2-Butanonoxim, Phthalsäureanhydrid. Kann allergische Reaktionen hervorrufen. Sicherheitsdatenblatt auf Anfrage erhältlich. Bitte stets Sicherheitshinweise auf dem Produkt/Verpackung lesen!13,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sandstrahlhelm mit Luftzufuhr - Professionelle Sandstrahlhaube für Sandstrahlen Lackieren Oberflächenbehandlung Spritzen und BeschichtenProduktinformation Spezifikation:Artikeltyp: SandstrahlerhelmMaterial: Leinwand, ABS, GummiAnwendung: zum Sprühen, großen Schneiden, Zerkleinern, Sandstrahlen, Lackieren, Chemieindustrie, Reinigen, Rauchen, und andere besonders raue Baustellen. Paketliste: 1 x Sandstrahlkappe 1 x Temperaturregler 2 x Linsen 1 x Luftschlauch 1 x Anschluss 1 x Luft Einlass 1 x Bedienungsanleitung589,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Caramba Lackreiniger "Magic Wonder Glanz-Veredelung"CARAMBA Lackreiniger "Magic Wonder Glanz-Veredelung" Die Caramba Intensiv Magic Wonder Sofort-Glanz ist eine silikonhaltige Sprühpolitur, die in einem Arbeitsgang reinigt, pflegt und schützt. Sie verleiht allen glatten Oberflächen ein optimales ..20,99 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
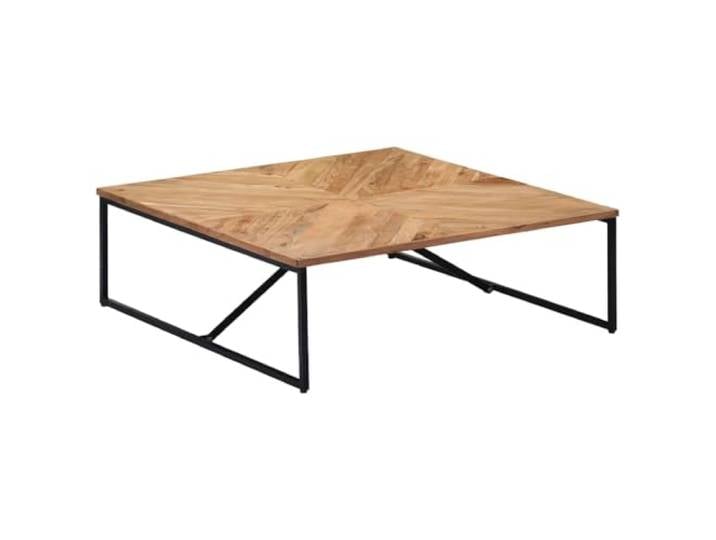
HEFZGDB Massivholz Couchtisch Akazie 110x110x36 cm Handgefertigter Beistelltisch mit Eisen Gestell und Feiner Oberflächenbehandlung für WohnzimmerHEFZGDB Massivholz Couchtisch Akazie 110x110x36 cm Handgefertigter Beistelltisch mit Eisen Gestell und Feiner Oberflächenbehandlung für Wohnzimmer. Massives Akazienholz verleiht diesem Couchtisch eine natürliche Haptik und eine warme, ansprechende Farbgebung. Die feine Oberflächenbehandlung betont die einzigartige Maserung des Holzes und unterstreicht seinen hochwertigen Charakter. Durch die vollständige Handarbeit und individuelle Maserung ist jedes Exemplar dieses Couchtisches ein Unikat. Ein robustes Gestell aus pulverbeschichtetem Eisen sorgt für herausragende Stabilität und Langlebigkeit des Tisches. Die sorgfältige Verarbeitung in jedem Schritt, vom Polieren bis zum Lackieren, garantiert eine durchdachte Qualität und ansprechende Optik. Farbe:Braun288,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
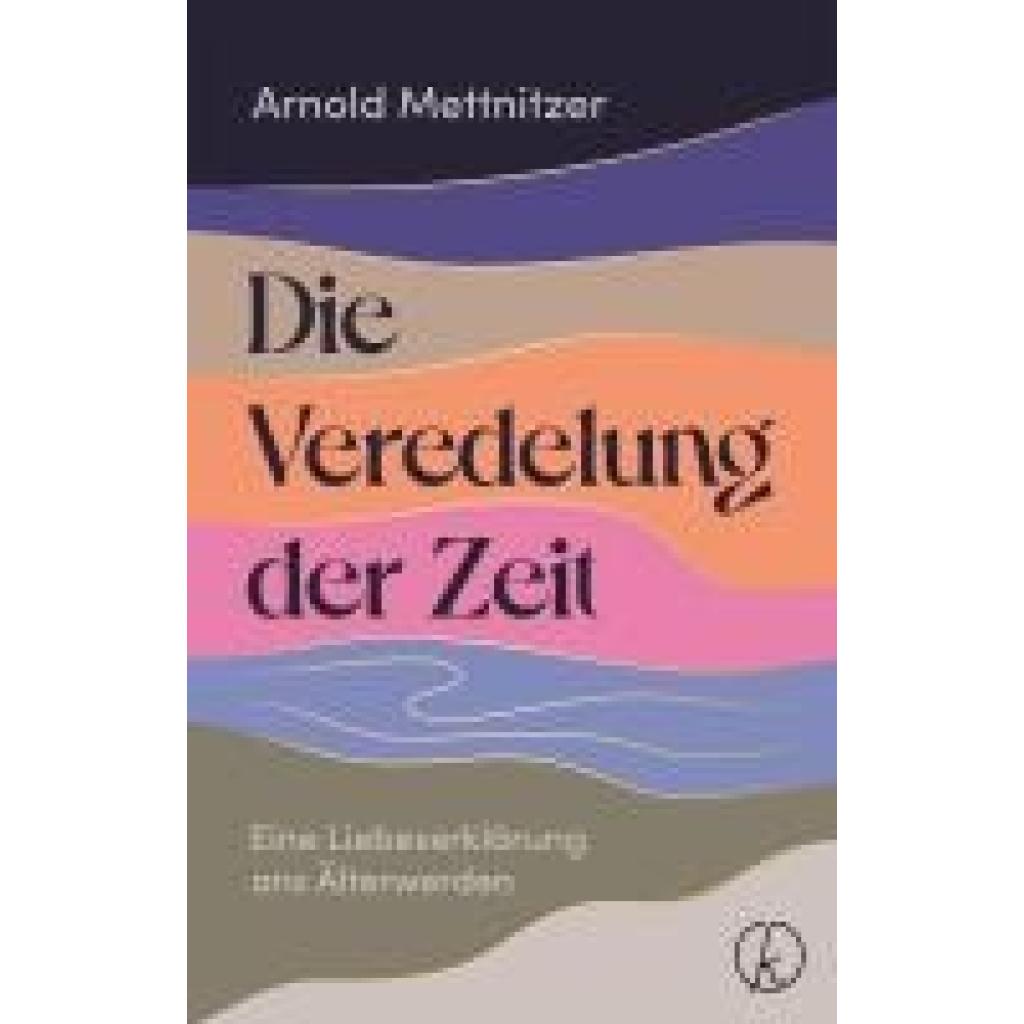
Mettnitzer, Arnold: Die Veredelung der ZeitDie Veredelung der Zeit , Eine Liebeserklärung ans Älterwerden , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Erscheinungsjahr: 20240624, Produktform: Leinen, Autoren: Mettnitzer, Arnold, Seitenzahl/Blattzahl: 112, Keyword: altern; angst vor dem altern; angst vor dem tod; miteinander; ratgeber altern; spiritualität; älterwerden, Fachschema: Alter / Lebensführung~Achtsamkeit~Hilfe / Lebenshilfe~Lebenshilfe~Pension (Ruhestand)~Ruhestand - Vorruhestand, Fachkategorie: Achtsamkeit~Durchsetzungsvermögen, Motivation und Selbstwertgefühl~Emotionen und emotionale Intelligenz~Ruhestand~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Umgang mit dem Altern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kneipp Verlag, Verlag: Kneipp Verlag, Verlag: Kneipp Verlag, Länge: 221, Breite: 143, Höhe: 15, Gewicht: 287, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.